Черкизово увеличило прибыль на 20%, снизив долговую нагрузку до 1,9 EBITDA
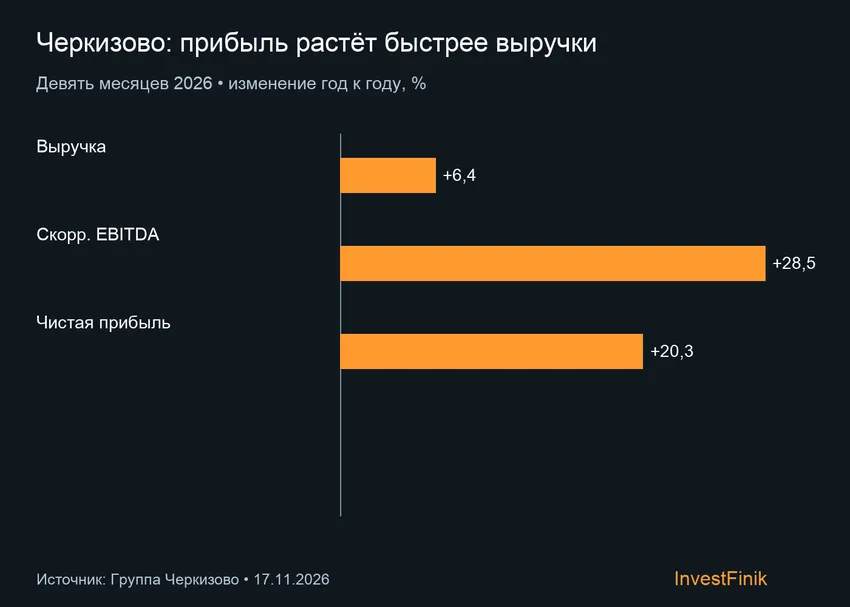
Группа Черкизово 17 ноября опубликовала финансовые результаты за девять месяцев 2026 года. Выручка выросла на 6,4% год к году до 224,2 млрд рублей, чистая прибыль - на 20,3% до 28,5 млрд рублей.
Продажи в натуральном выражении сократились на 0,3% до 993,9 тыс. тонн. Рост розничного и оптового каналов частично компенсировал снижение экспорта на 10,1% и продаж в канале общественного питания на 0,9%.
Скорректированная EBITDA увеличилась на 28,5% до 51,2 млрд рублей. Её рентабельность достигла 22,8%, прибавив 3,9 процентного пункта. Компания связывает улучшение показателей с ассортиментом, закупками сырья и контролем расходов.
Чистые процентные расходы снизились на 19,6% до 12,3 млрд рублей благодаря рефинансированию и снижению средней стоимости заимствований. На 30 сентября чистый долг составлял 131,1 млрд рублей против 142,3 млрд годом ранее. Отношение чистого долга к скорректированной EBITDA за последние 12 месяцев снизилось с 2,8 до 1,9.
Капитальные затраты сократились на 8,2% до 16,1 млрд рублей. Скорректированный свободный денежный поток вырос с 5,2 млрд до 19,8 млрд рублей. По сообщению компании, инвестиционная программа 2026 года останется сокращённой из-за высокой стоимости капитала.
Мнение InvestFinik
Результаты показывают улучшение прибыльности при почти неизменных физических продажах. Снижение долговой нагрузки поддерживает финансовую устойчивость, но сокращение инвестиций означает, что рост текущего денежного потока стоит оценивать вместе с будущими потребностями бизнеса.
19.11.2026 17:06