МТС-Банк: рост прибыли на 28% и слабый третий квартал
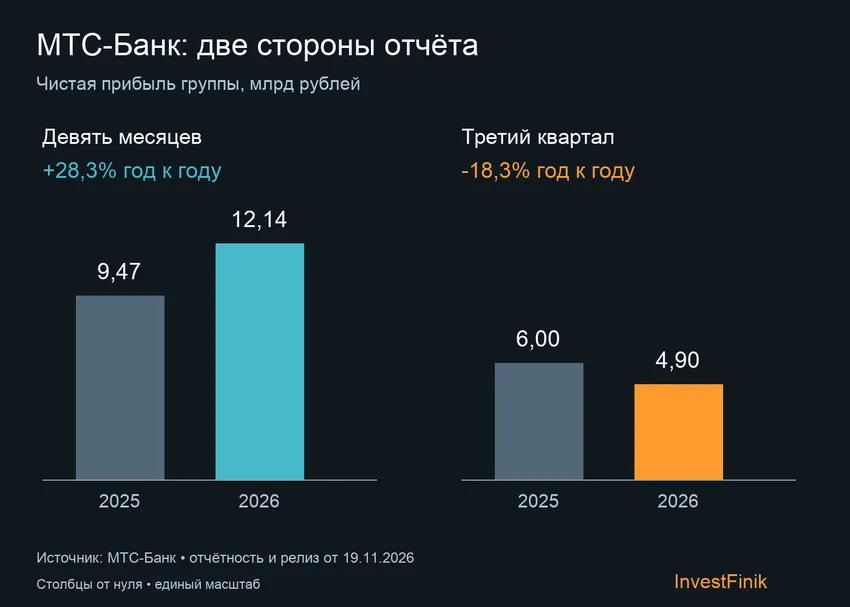
МТС-Банк (MBNK) 19 ноября опубликовал результаты за девять месяцев 2026 года. Чистая прибыль группы выросла на 28,3% до 12,14 млрд рублей. При этом в третьем квартале банк заработал 4,90 млрд рублей - на 18,3% меньше, чем годом ранее, хотя на 3,6% больше результата второго квартала. За ростом накопленной прибыли стоит прежде всего улучшение процентной маржи, а квартальная динамика показывает давление расходов и непроцентных доходов.
Главный источник роста - снижение процентных расходов
Чистый процентный доход за январь-сентябрь увеличился на 38,8% до 43,55 млрд рублей. Это произошло при небольшом сокращении самих процентных доходов: с 99,06 до 98,02 млрд рублей. Процентные расходы снизились заметно сильнее - с 66,67 до 53,35 млрд рублей. Иными словами, банк стал меньше платить за привлечённые средства, что улучшило результат основной банковской деятельности.
По данным банка, стоимость фондирования за девять месяцев снизилась на 3,6 процентного пункта до 12,6%. Чистая процентная маржа выросла с 6,3% до 8,4%, а отдельно в третьем квартале достигла 9,0%. После формирования резервов чистый процентный доход увеличился на 81,0% до 23,39 млрд рублей.
Почему чистая прибыль растёт быстрее прибыли до налогов
Прибыль до налогообложения за девять месяцев выросла на 11,0% до 14,85 млрд рублей. Расход по налогу на прибыль при этом сократился с 3,91 до 2,71 млрд рублей. Поэтому увеличение чистой прибыли на 28,3% нельзя целиком объяснять ускорением операционного бизнеса: часть разницы связана с меньшим налоговым расходом.
Операционные расходы выросли на 34,2% до 22,02 млрд рублей, опередив рост операционных доходов до резервов на 25,3%. Отношение расходов к доходам (CIR) повысилось с 34,7% до 37,2%. Для банка это означает, что на получение единицы дохода уходит большая доля операционных затрат.
Третий квартал: процентная маржа не перекрыла все издержки
В июле-сентябре чистый процентный доход вырос на 23,5% год к году до 14,85 млрд рублей. Но совокупные чистые комиссионные и прочие непроцентные доходы снизились на 30,4% до 5,6 млрд рублей. Операционные расходы увеличились на 24,9% до 7,67 млрд рублей, а расходы на кредитные резервы - на 8,7% до 6,48 млрд рублей.
В результате прибыль до налогообложения за квартал снизилась на 25,2% до 5,48 млрд рублей, а чистая прибыль - с 6,00 до 4,90 млрд рублей. Снижение налогового расхода частично смягчило падение. Сравнение с предыдущим кварталом выглядит лучше: чистая прибыль прибавила 3,6%. Но это пока не отменяет отставания от третьего квартала 2025 года.
Кредитный портфель меняется в пользу бизнеса
На 30 сентября кредитный портфель после резервов составлял 358,1 млрд рублей, увеличившись на 5,7% с начала года. Его структура изменилась: розничные кредиты сократились на 9,8% до 271,6 млрд рублей, а корпоративные выросли с 37,8 до 86,5 млрд рублей, или примерно в 2,3 раза. Поэтому общий рост портфеля не означает расширения всех направлений кредитования.
Средства клиентов почти не изменились с начала года и составили 490,2 млрд рублей. Средства физических лиц сократились на 10,0% до 291,1 млрд рублей, тогда как средства юридических лиц выросли на 19,9% до 199,2 млрд рублей. Активы группы также остались практически на прежнем уровне - 752,6 млрд рублей.
Качество кредитов: важная оговорка в примечаниях
Доля розничных кредитов с просрочкой свыше 90 дней составила 9,1% против 10,4% на начало года. Однако сравнивать эти значения без оговорок нельзя. В примечании 11 банк раскрывает изменение подхода к списанию потребительских кредитов и кредитных карт: со второго квартала при отсутствии обоснованных ожиданий возмещения применяется срок непрерывной просрочки свыше 365 дней вместо прежних 720 дней.
Из-за этого во втором квартале валовая стоимость соответствующих кредитов дополнительно уменьшилась на 10,76 млрд рублей за счёт ранее созданных резервов. Банк прямо указывает, что это не изменило чистую прибыль группы. Таким образом, снижение показателя просрочки нельзя автоматически считать исключительно результатом улучшения платёжной дисциплины клиентов. Стоимость риска за девять месяцев при этом выросла с 6,0% до 6,9%.
Мнение InvestFinik
Сильная сторона отчёта - восстановление процентной маржи: удешевление привлечённых средств поддерживает прибыль даже без роста процентных доходов. Но итоговые 28,3% роста чистой прибыли скрывают менее однозначную картину. Операционные расходы растут быстрее доходов, третий квартал уступает прошлогоднему, а корпоративное кредитование компенсирует сокращение розничного портфеля.
В следующих результатах стоит следить за тремя вещами: сохранится ли высокая маржа, замедлится ли рост расходов и сможет ли банк восстановить непроцентные доходы. Качество розничного портфеля важно оценивать вместе с резервами и списаниями. Именно эти показатели помогут понять, насколько устойчив рост прибыли.
Материал основан на промежуточной обобщённой публикуемой консолидированной отчётности за три и девять месяцев по 30 сентября 2026 года и официальном релизе банка. Отчётность не аудирована и содержит сокращённый объём раскрытия. Значения округлены; темпы изменения взяты из релиза либо рассчитаны по неокруглённым данным отчёта.
Источники: официальные результаты МТС-Банка; консолидированная отчётность.
19.11.2026 17:32